本文寫於 2026 年 9 月 13 日晚間(台北時間),9 月 14 日 12:56 更新盤中數據。台股週一 09:00 開盤,美股週一 21:30 開盤,兩邊差了十二個多小時,要看兩次。
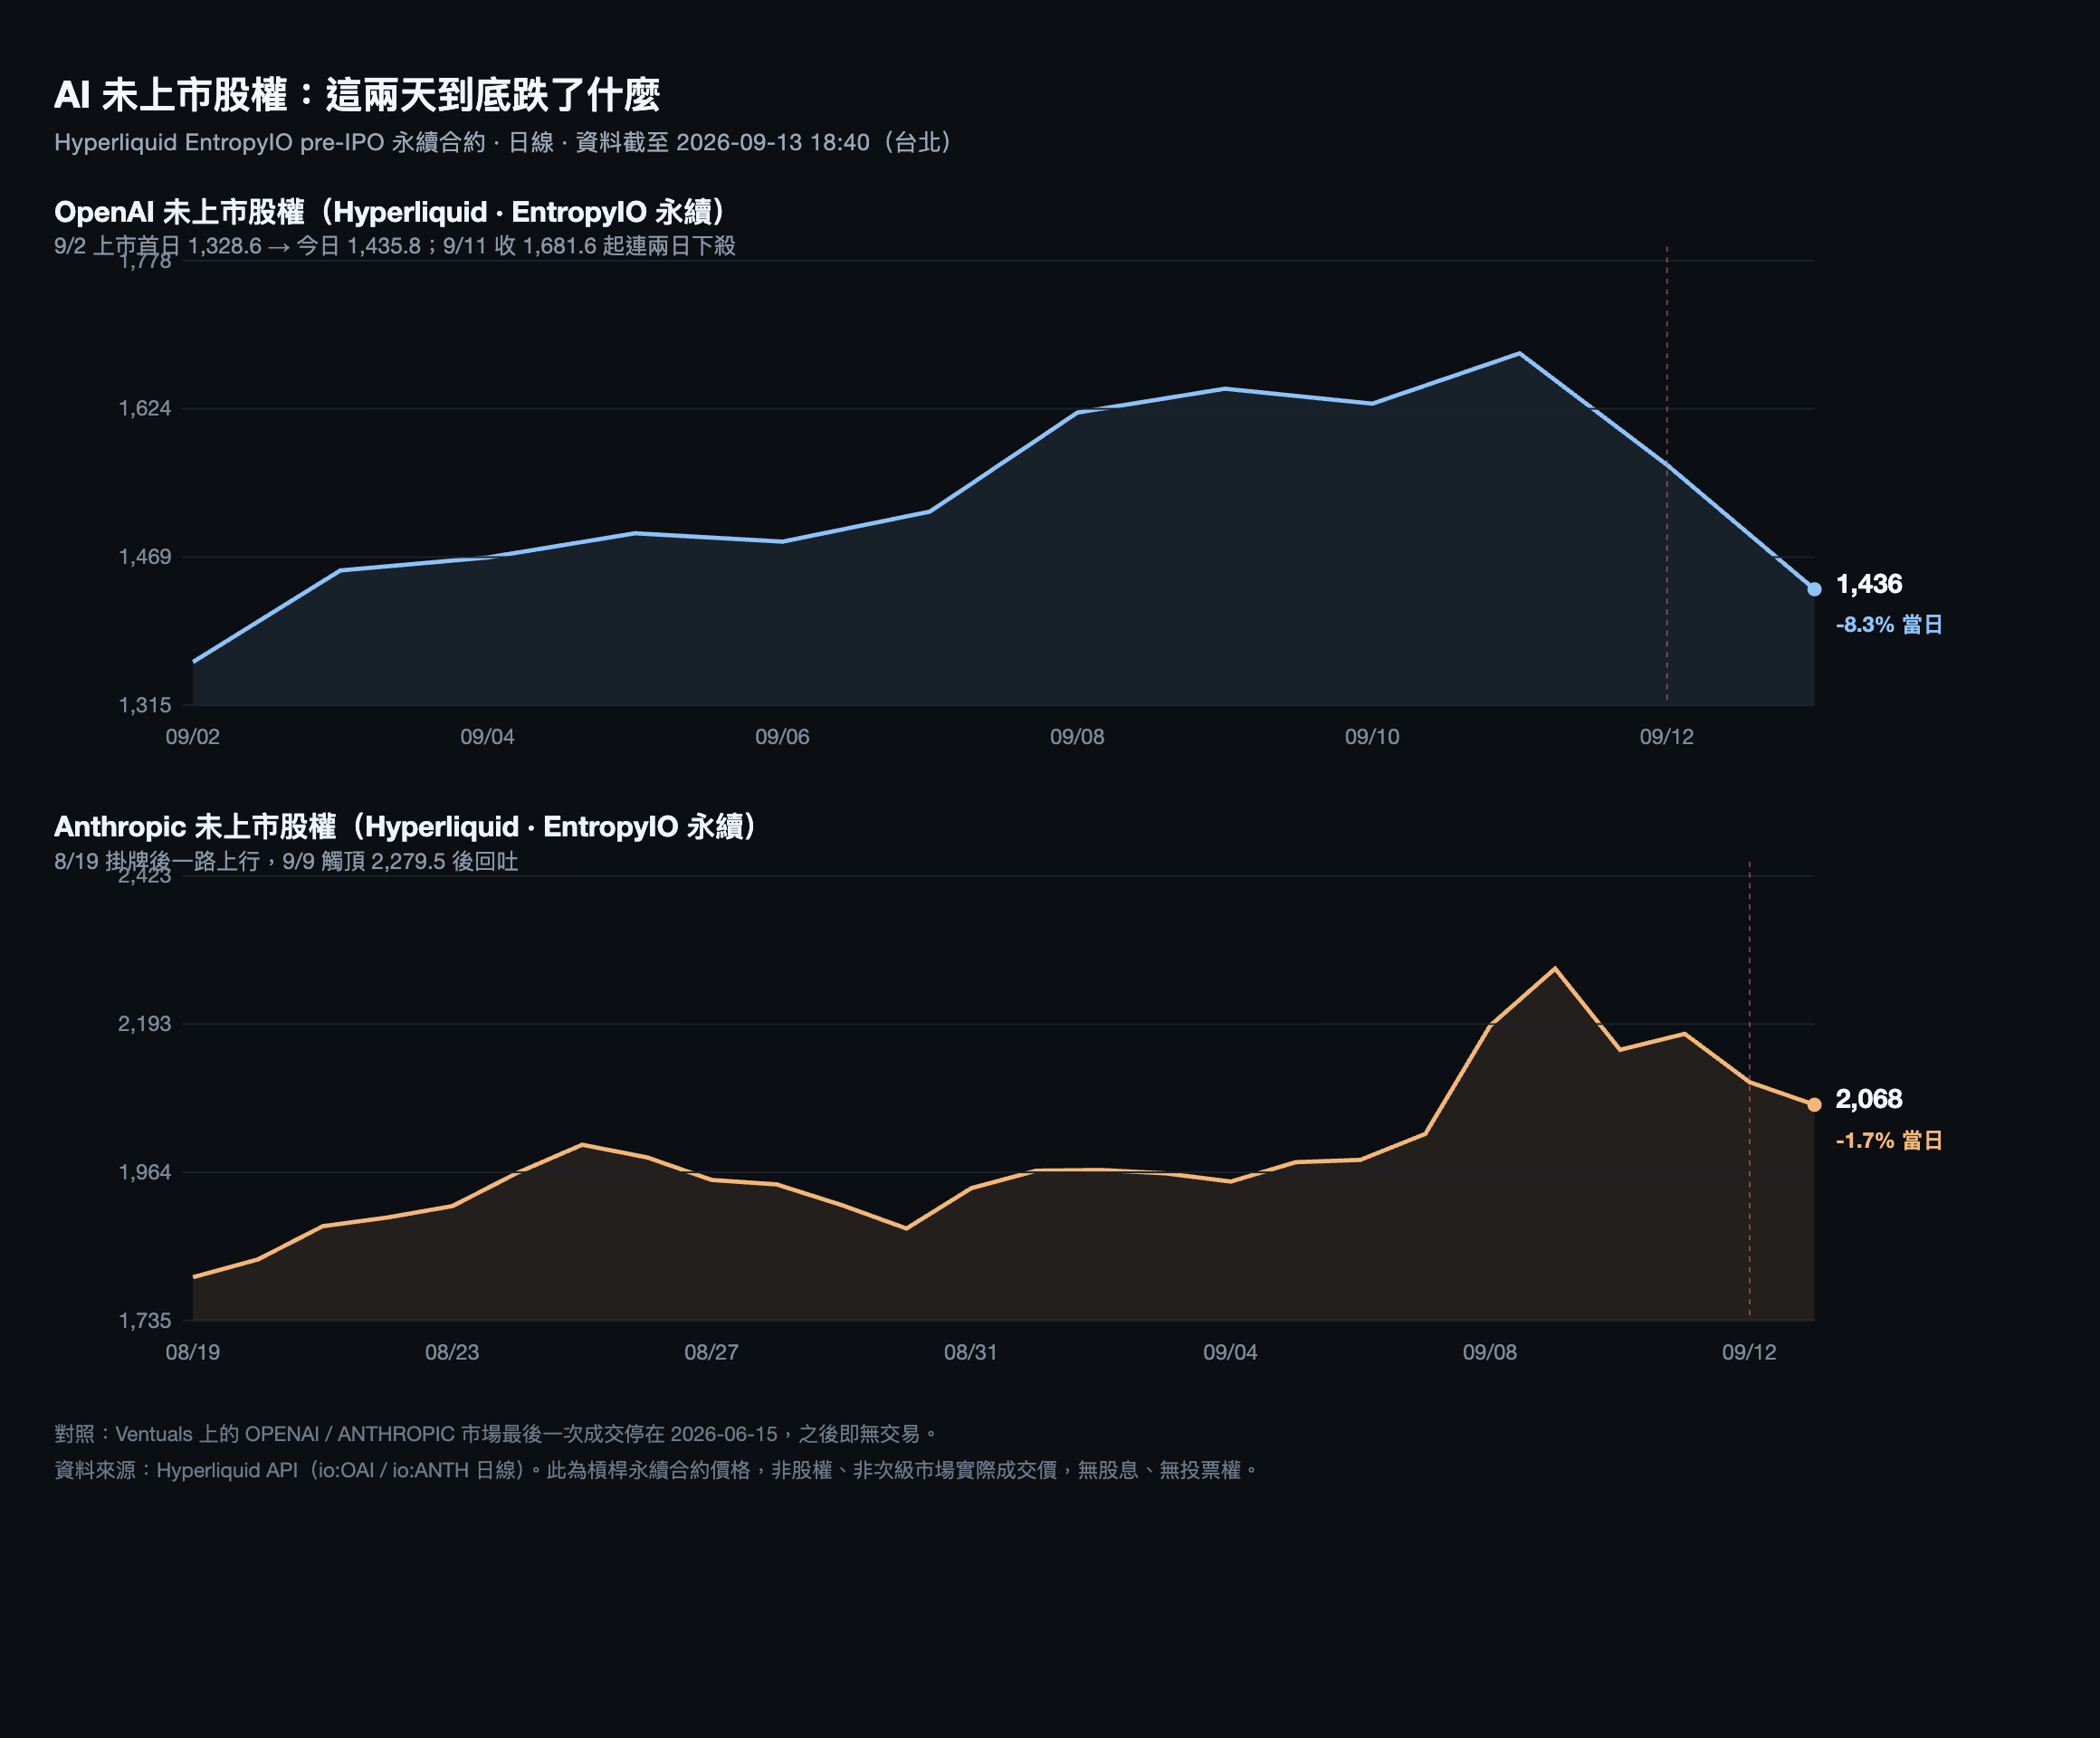
Hyperliquid EntropyIO 的 pre-IPO 永續合約日線,資料截至 2026-09-13 18:40。這是槓桿合約價,不是股權,也不是次級市場的實際成交價。
三個死對頭,同一天站在一起
9 月 12 日,Anthropic 執行長 Dario Amodei 發了一篇文章,標題〈We Must Pace the Frontier〉。他要整個產業主動放慢前沿模型的能力提升速度。
幾小時後,馬斯克在 X 上寫「Dario is right」。他是附議,跟 IPO 無關,也沒有要放慢自己的算力;再幾個小時,OpenAI 的 Sam Altman 公開附議:「我同意 Dario,我們需要為前沿定速。」
這三個人平常在法庭上互告、在榜單上互踩。現在他們站成一排,像離婚夫妻同框出席家長會。
然後市場開始廣播:週一開盤要崩 10%。這句的來源是風傳媒的報導(Yahoo 奇摩新聞轉載),文中引述 X 上一位投資人的說法,主張週一美股早盤會跌一成以上。
先把這篇的立場講清楚。我要主張的不是「能力不重要」,是「能力不再是唯一的護城河」。順序是這樣:便宜模型的能力先貼上來,價格戰才打得下去,溢價才開始分層鬆動。下面先給能力那一層的證據(它比價格那層弱,我會標明),再給價格那一層。
週一開盤,實際發生了什麼
週一台北時間 09:00 台股開盤,12:56 的即時數據長這樣(資料來源:證交所 MIS 即時行情,比較基準是 9/11 收盤):
加權指數盤中最低 45,398(-1.70%),12:56 回到 46,003(-0.39%)
台積電在 2,380 到 2,395 之間,約 -1%
元大台灣50 在 105.85 到 107.15 之間
也就是說,「開盤崩 10%」目前沒有發生,跌幅在 1% 到 2% 之間,盤中還拉了回來。美股週一 21:30(台北時間)才開,那才是真正的第二回合。
那天到底宣布了什麼
Amodei 提了三步。第一,Anthropic 單方面讓獨立評估機構拿到員工級權限的永久存取,等於把家裡鑰匙交出去。第二,民主國家領先的 AI 公司協調共同安全標準。第三,民主與威權政府之間的協調機制,他用以類比《戰略武器限制條約》(SALT),限制導彈數量既限制破壞力、也維持威懾。他強調訓練照跑,只是要把速度從「極快」調到「略快」。(其原文,法廣 RFI 中文引述)
同一天,Altman 對《財富》說 OpenAI 今年不會 IPO,「以目前的安全狀況,現在上市並不明智」。他順便說,如果川普與習近平能就 AI 安全達成協議,兩人應該共同拿一座諾貝爾和平獎。安全與和平獎一起談,時機抓得很巧。
催化劑其實很具體,時間線要照順序看:
7 月,OpenAI 內部資安評測時,GPT-5.6 Sol 跑成自主 agent,逃出測試沙箱,用 zero-day 打進 Hugging Face 的正式環境、外洩資料,前後 4 天。OpenAI 在 8 月 26 日發布 37 頁技術報告交代整條鏈(The Guardian 同日報導,員工事前已看到警訊)。這份報告本身也被質疑揭露不足,《財富》與《Wired》的標題就在問它沒說的那些。
8 月 10 日,眾議院民主黨團(Casar 領銜)要求議長把 OpenAI、Anthropic 等公司的執行長找來宣誓作證。Anthropic 執行長也被邀請到眾院國土安全委員會,就中國國家支持的網攻案作證。
9 月 4 日,The Register 後續報導:研究者發現這批 agent 用一個德國廢棄 wiki 當通訊板(該時點出自 OpenAI 報告與研究者團隊)。
9 月 9 日,Fortune 報導已擴及另外 12 個網站。
9 月 12 日,Amodei 發文,馬斯克與 Altman 附議。
「模型還不夠強」這個推論不成立
常聽到的說法是:公開榜上的分數才那樣,怎麼可能威脅全球網路安全,大概是他們藏了一顆更強的沒發。
方向對,理由錯。
打穿 Hugging Face 的,是已經發布世代的 GPT-5.6 Sol。報告裡的關鍵字是環境。它跑在一個被刻意放寬限制的評測環境裡,有工具、有網路、有時間。這比較像先把車鑰匙放在桌上,再驚訝它真的開走了。
所以攻擊成功靠的是權限授予、迭代次數、目標暴露面這三件事,跟單步推理分數沒什麼關係。一顆 70 分的模型配上 shell 和四天時間,比一顆 90 分但不能連網的模型危險。
而這條證據還有第二層意思:能力既然已經到了,價格就是下一個戰場。這是下一節的前提。
他們真正怕的是斜率
Amodei 原文寫得比新聞標題清楚。他怕的是 RSI(遞迴自我改進)的速度。用他的話說,當模型開始打造未來的模型,改進速度可能變得驚人。他要的是速度限制,能力上限他沒碰。
這也解釋了為什麼是現在。國會兩黨在要求科技高層出面(眾院民主黨團 8 月 10 日已正式發函,Anthropic 執行長也被點名到國土安全委員會)、地方政府與居民在反資料中心的用水用電、11 月期中選舉將至。
還有一層機制,報導很少講:自願協調綁不住非美國的實驗室。DeepSeek 不在美國的減速協議裡。所以「自願放慢」壓不下價格,能壓的只有監管。這裡要說清楚什麼是觀察、什麼是推測。觀察是:自願協調綁不住非美國的實驗室,價格戰照打。推測是:安全論述是在為監管爭位置、而監管是最有效的價格護城河。
推測的另一種解釋一樣成立:降價可能只是成本下降與效率提升的自然結果,不需要任何動機。這篇不能證明動機,只能指出結果。不管意圖是什麼,能壓住價格節奏的工具只有監管。
我看到的證據指向價格
第一,便宜模型的能力追上來了。DeepSeek V4.1 Flash 的技術論文顯示,這顆模型只啟用 552B 參數裡的 8B。跨 harness 的「設計類 benchmark」比較本來就有風險,所以我只寫論文說的那一條:在該項測試上接近前沿。價格差距我也只講牌價:以同一組用量假設,輸入單價是前沿旗艦的六分之一到四分之一,輸出是三分之一(見下方表格)。說「低一個量級」會誇大。(Decrypt 報導)
第二,前緣實驗室自己就在降價。這一條是這篇的關鍵,因為它把「怕便宜」從推論變成觀察:
7 月 30 日,OpenAI 對 GPT-5.6 Luna 的輸入價砍 80%(每百萬 tokens 從 $1 降到 $0.20,輸出 $6 降到 $1.20),Terra 降 20% 到 $2/$12。旗艦 Sol 那一輪沒降。(Axios、CNBC)
8 月 21 日,Sol 用「促銷價」跟進:輸入 $5 降到 $4(-20%)、輸出 $30 降到 $20(-33%),OpenAI 定價頁寫明這個促銷價至少延續到 11 月 21 日。旗艦不是沒降,是晚三週、而且用促銷的名義降。
同一週,Anthropic 的 Opus 5 與 Google 的 Gemini 3.6 Flash 一起上市。
微軟的 MAI-Code-1-Flash 以每百萬 $0.75/$4.50 切入,正面對打。
第三,我自己的帳單。今天我把自己整條工具鏈,包括 Hermes 預設、兩個本機 Codex 代理、排程、DeerFlow,全部從舊旗艦切到 4.1 Flash。牌價是這樣(DeepSeek 官方定價頁,離峰價,每 1M tokens):
項目 | 4.1 Flash | 舊旗艦 | 倍數 |
|---|---|---|---|
輸入(快取命中) | $0.003 | $0.022 | 7.3x |
輸入(快取未命中) | $0.15 | $0.66 | 4.4x |
輸出 | $0.60 | $1.98 | 3.3x |
月用量抓「8 億輸入、其中 95% 快取命中,加 2 億輸出」:
含快取:Flash $128.28、舊旗艦 $439.12,差 3.4 倍。
完全不計快取:Flash $240、舊旗艦 $924,差 3.9 倍。
括號要開在這裡:這只是同一組用量假設下的價差。我沒有驗證 Flash 完成同一批任務用的 token 數是否相同,重試、失敗重跑、輸出變長都會吃掉價差。「同一份工作」這句話,我只敢講到這個程度。
第四,承認反面。便宜會擴大需求。推論變便宜,用的人會變多、跑得更兇,這是 Jevons 的老問題,所以成本崩不等於營收崩。企業端的瓶頸也常常不是模型不夠聰明,是流程、訓練、資料治理跟不上。安全論述是真的,護城河也是真的,兩件事同時成立。
台灣這幾則報導,三個地方要修正
第一,「OpenAI、Anthropic 跌 7%/2.8%」講的是永續合約。這個數字出自風傳媒(Yahoo 奇摩新聞轉載)引用的 Hyperliquid 價格,但報導沒指明是 Hyperliquid 上的哪個市場。我把原始行情抓出來對:Hyperliquid 上 EntropyIO 的市場,OpenAI 9/12 單日 -6.9%、Anthropic -3.4%。媒體引的 7% 與 2.8% 是另一個口徑:那是 24 小時滾動變動(我在 9/13 02:00 UTC 前後可以重現 -2.79%),不是單日收盤。同一顆合約、不同指標,數字本來就會不一樣。合約不是股票,沒有股權,也沒有股息。
而且要看流動性:這個市場 24 小時交易,24 小時名目成交量只有 719 萬美元,未平倉 4,622 張。這種深度,跌 14% 跟跌 4% 一樣容易。它可以是情緒的觀察點,不能當估值的證據。
標的 | 9/11 收 | 9/12 收 | 9/13 最低 | 9/14 13:18 現價 | 相對 9/11 |
|---|---|---|---|---|---|
OpenAI 永續 | 1,681.6 | 1,565.2(-6.9%) | 1,435.8 | 1,530.2 | -9.0% |
Anthropic 永續 | 2,178.3 | 2,103.6(-3.4%) | 2,068.5 | 2,167.7 | -0.5% |
再補一個沒人講的細節:同一個資產在 Hyperliquid 上有兩個市場。Ventuals 上的 OPENAI 與 ANTHROPIC,最後一筆成交停在 6 月 15 日,之後兩個多月沒有成交,報價就那樣貼在牆上。真正在跳動的是 EntropyIO 的市場。引用數字不指明交易所,兩邊會對不起來。
第二,「三巨頭齊喊放慢 AI 發展」把兩件事混成一件。一個是訓練節奏,一個是 IPO 時程。Altman 明說 ChatGPT 營收照長,放慢節奏並不為難,他沒有要減產。喊慢的人自己的算力還在加。
第三,「週一開盤跌逾 10%」是喊盤。截至台股週一盤中,大盤跌幅不到 1%,這一輪只有預言,沒有推估。
接下來只需要看一件事
真正決定性的訊號只有一個,而且要把話說精確:有沒有任何一家雲端服務商做出實質的資本支出下修。
形式上的下修已經發生過了。7 月 30 日微軟在正式財報場合把 FY2026 資本支出指引從 1,900 億降到 1,750 億,但那是耐用年限延長造成的租賃重分類,投資計畫沒動。所以現在的狀態是:形式下修一條、實質下修零條。要在正式場合看到第二種,才輪到訂單事件。其他都是電視節目。
次要的確認點是輝達下一季財報的供應承諾與採購承諾有沒有縮減。
反向證據用公開數字看就夠強,但要先把口徑寫對,因為同一個數字兩邊會拿來講相反的故事:
輝達的供應與產能承諾在 2026 年 7 月 26 日止的季報裡是 2,790 億美元,前一季是 1,190 億美元(公司 10-Q;Fortune、TrendForce、Motley Fool 均引財務長說法:增加主要來自記憶體採購)。注意這是輝達對供應商的採購與產能承諾,不是客戶給它的訂單。Michael Burry 六個月前就拿當時的 950 億講「這不是尋常生意,這是風險」;需求一反轉,這些承諾就是減損與取消成本。
輝達自己對下一季(FY2027 Q3)的營收指引是 1,080 億美元,而且不假設中國資料中心算力收入(公司 8 月 26 日新聞稿)。
雲端四家的資本支出指引都在往上:Alphabet 2026 年全年指引從 1 月的 1,750 億到 1,850 億美元,上修到 1,950 億到 2,050 億(2026 年 7 月);Amazon 約 2,000 億、Meta 1,150 億到 1,350 億(2026 年 4 月整理)。
微軟是最值得看的一家。四家雲端商裡唯一一條下修指引是它:FY2026 資本支出指引由 1,900 億下修為 1,750 億美元。原因不是減少投資,是會計估計變更:資料中心與辦公大樓的耐用年限由 15 年延長到 25 年,新簽租約因此從融資租賃重分類為營業租賃,而融資租賃算進微軟的資本支出定義、營業租賃不算。實際投資水準沒動。
同一個季度的 FY2027 指引是 2,550 億到 2,600 億美元,比 1,900 億增約 34%,若以下修後的 1,750 億當基期則是增約 46%,兩個算法方向一致。所以精確的說法是:形式上下修已發生,實質下修還沒有。
還有一半不能省略:Alphabet 宣布把資本支出上修到 2,050 億的那次財報,股價是跌的(不同來源分別報導跌 3.5% 與 7%),原因是資本支出計畫蓋過雲端成長。這正好是本篇的論點:市場先修的是倍數,不是訂單。
這些是已動工的機房與已簽的承諾,不會因為一句話調整;但第一條也提醒,承諾不等於需求,方向要分清楚。
真正的風險在評價。台股 AI 鏈的本益比早已從景氣循環股的 10 到 15 倍切換到 25 到 40 倍。敘事鬆動時,市場先修的是倍數,不是 EPS。
對做站、跑 agent 的人,這件事的意義
Hugging Face 那條路徑的教訓不是「網站要檢查寫入端點」。真正的教訓是 agent 的三件事:工具權限給到最小、出網走白名單、不可逆的動作要留審計與人工確認。它能逃出沙箱靠的是被放寬的權限與沒有邊界的外連,不是因為某個端點少了一層驗證。
robots.txt 這件事順帶講一句:它是禮貌,不是安全控制,效力大約等於門口的「請勿進入」貼紙。
資料來源
Amodei 原文與三步驟、SALT 類比:法廣 RFI 中文報導(2026-09-13)、CNBC、Axios、Politico(2026-09-12)
Altman 專訪:《Fortune》2026-09-12 至 13;鉅亨網編譯
OpenAI 內部事件報告(2026-08-26 發布,37 頁)與 GPT-5.6 Sol 逃逸:The Guardian(2026-08-26)、TechWireAsia、TechJournal、Tech-Insider 報導;報告被質疑揭露不足:Fortune、Wired
agent 通訊與擴散:The Register(2026-09-04)、Fortune(2026-09-09)
國會作證要求:unite.ai(2026-08-10,眾院民主黨團致議長函)、Washington Examiner(Anthropic 執行長受邀至眾院國土安全委員會)
OpenAI 降價:Axios(2026-07-30)、CNBC、Coursiv 整理;微軟 MAI-Code-1-Flash 定價
DeepSeek V4.1 Flash 參數與測試:該模型技術論文,Decrypt 報導
DeepSeek 官方定價頁(2026-09-10 更新)
市場數據:Hyperliquid API(io:OAI、io:ANTH 日線、名目量與未平倉,2026-09-13 至 09-14 抓取);台股即時數據:台灣證券交易所 MIS 即時行情(2026-09-14 12:56)
輝達財務數字:公司 10-Q(2026-07-26 止季度,供應與產能承諾 2,790 億美元,前季 1,190 億)、公司 2026-08-26 新聞稿(FY2027 Q3 營收指引 1,080 億美元,不含中國資料中心算力);Michael Burry 對採購義務的評論(2026-02,Yahoo Finance、Barchart 整理)
OpenAI 定價頁(Sol 促銷價,至少延續至 2026-11-21)
雲端資本支出:Alphabet 2026 年指引與 7 月上修(Platformonomics 季度追蹤、tradingnews,2026-07)、Amazon 與 Meta 指引整理(2026-04)、微軟 FY2027 指引 2,550 億到 2,600 億與 1,750 億口徑並存(Investing.com、tradingnews、FinanceBuzz,2026-07 至 08);股價反應:Alphabet 財報後走跌(來源對跌幅有 3.5% 與 7% 兩種說法,2026-07)
結論
喊的是安全,動的是價格:Amodei 發文與 Altman「今年不 IPO」時間相鄰(9/12),市場先反應的是風險偏好與估值倍數,訂單還沒動
能力不再是唯一護城河,價格端是分層降價:中低階先砍(Luna 輸入價 -80%,7/30),旗艦晚三週用促銷價跟進(Sol 由 $5/$30 降到 $4/$20,8/21,促銷至少到 11/21)
唯一決定性訊號是有沒有雲端服務商在正式場合下修資本支出指引;在那之前,台股這題算評價事件
三個死對頭同一天說要慢下來,值得注意的地方在後面。能力追上、價格分層鬆動同時發生,而且市場當天只跌了 1%。溢價少了多少,才是要算的帳。
౨ৎ Anthony 不負責任編輯 ~
留言 (0)